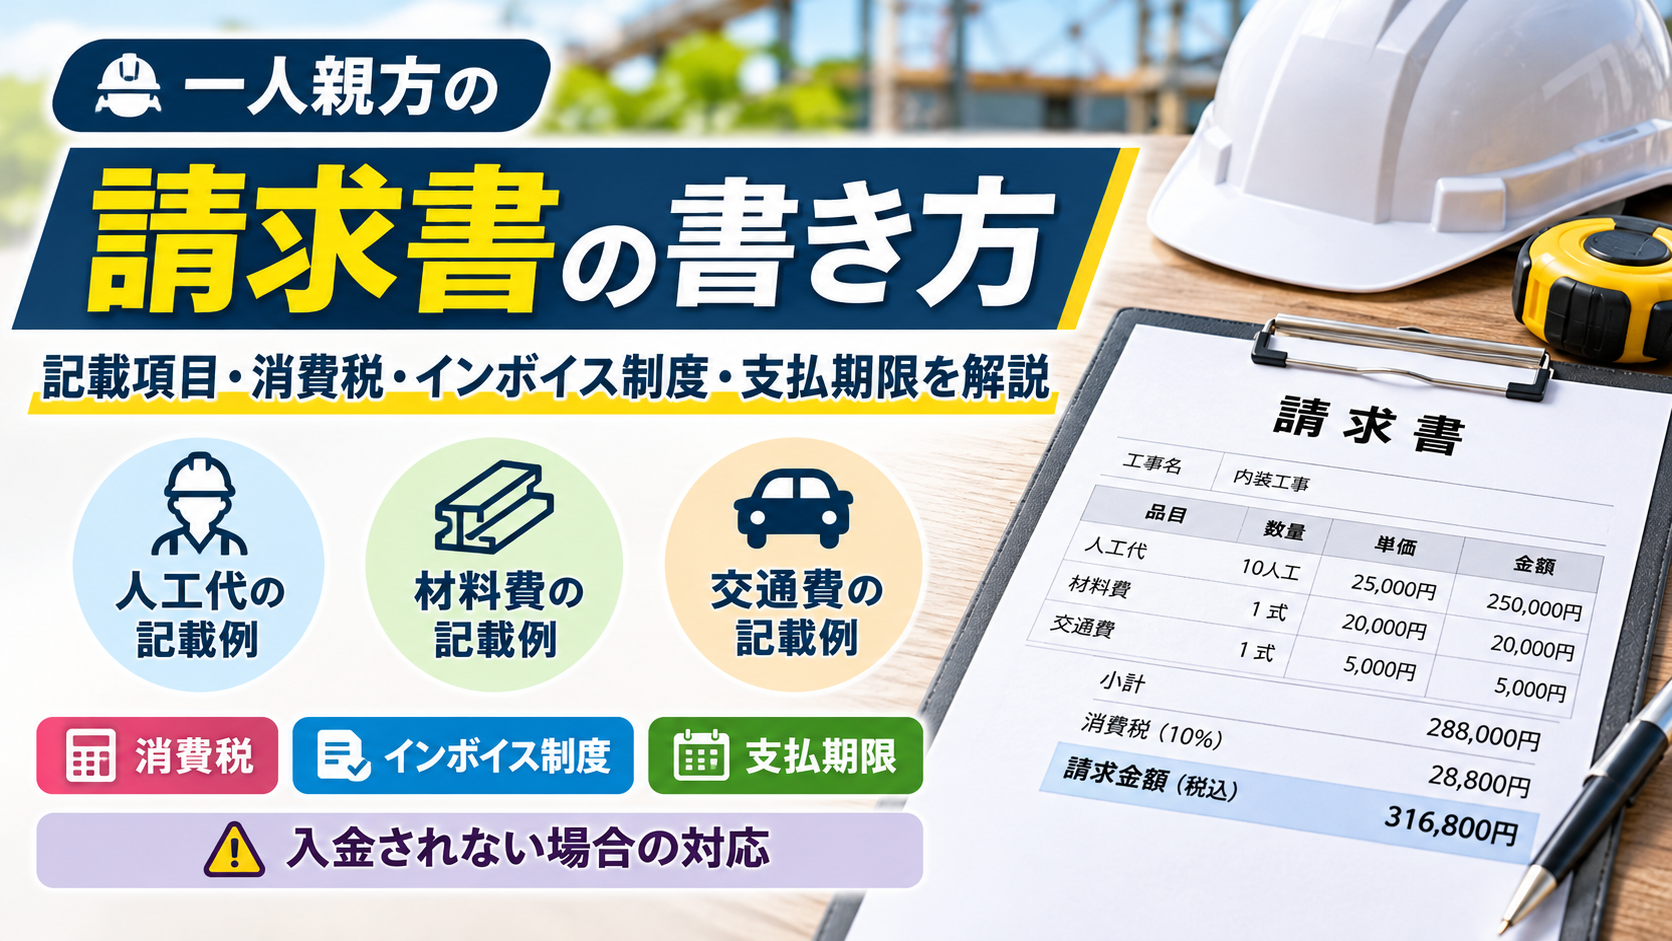
一人親方として元請業者から仕事を請け負った場合、工事が完了したら請求書を提出して、工事代金を受け取ります。
しかし、請求書を作成するときに、次のような疑問を持つ方もいるのではないでしょうか。
- 請求書には何を記載すればよい?
- 人工代や材料費、交通費はどのように書く?
- インボイス登録をしていない場合も請求書を発行できる?
- 消費税はどのように計算すればよい?
- 請求書を提出したのに入金されない場合はどうすればよい?
請求書は、仕事の代金を受け取るための大切な書類です。
記載内容や金額に間違いがあると、元請業者との確認に時間がかかったり、入金が遅れたりする原因になることがあります。
この記事では、一人親方が請求書を作成するときの基本項目から、人工代・材料費・交通費の記載例、インボイス制度、支払期限の確認方法まで分かりやすく解説します。
1.一人親方が請求書を発行するタイミング
一人親方が請求書を発行するタイミングは、元請業者との契約や取引条件によって異なります。
一般的には、次のようなタイミングで請求書を提出します。
- 工事が完了したとき
- 元請業者による完成確認・検査が終わったとき
- 月末締めで、その月の作業分をまとめて請求するとき
- 契約で定められた出来高払いの時期
例えば、月末締め・翌月末払いの取引であれば、月末までの作業内容をまとめて請求書を作成し、指定された期限までに提出します。
ただし、請求書を提出する日と、実際に代金が支払われる日は別です。
契約書や注文書・請書に記載された締日、請求書の提出期限、支払日を事前に確認しておきましょう。
2.請求書に記載する基本項目
請求書には、誰が、誰に、どの仕事の代金を、いくら請求しているのかが分かるように記載します。
一般的な請求書には、次の項目を記載します。
| 項目 | 記載する内容 |
|---|---|
| 請求書の発行日 | 請求書を作成・発行した日 |
| 請求先 | 元請業者の会社名・担当部署など |
| 請求者 | 自分の氏名・屋号・住所・連絡先 |
| 請求番号 | 請求書を管理するための番号 |
| 工事名 | 請け負った工事の名称 |
| 工事場所 | 実際に作業した現場 |
| 作業期間 | 作業した日や対象期間 |
| 請求内容 | 人工代・材料費・交通費など |
| 請求金額 | 税抜金額・消費税額・税込金額 |
| 支払期限 | 契約で定められた支払日 |
| 振込先 | 金融機関名・支店名・口座番号・名義 |
請求先の会社名や工事名、請求金額に間違いがないか、提出前に確認しましょう。
特に、複数の現場を担当している場合は、工事名や工事場所を具体的に記載しておくと、請求内容を確認してもらいやすくなります。
請求書の宛名に注意する
請求先の宛名は、元請業者から指定された会社名や部署名、担当者名に合わせます。
会社宛てであれば「株式会社〇〇 御中」、担当者宛てであれば「株式会社〇〇 工事部 〇〇様」のように記載します。
「御中」と「様」を同時に使用しないようにしましょう。
3.人工代・材料費・交通費などの書き方
一人親方の請求書では、人工代だけでなく、材料費や交通費、駐車場代、道具代などを請求する場合があります。
費用の内容が分かるように、できるだけ項目を分けて記載しましょう。
① 人工代
人工代は、作業した人数と日数、単価をもとに計算します。
例えば、1日25,000円で10人工分の作業を行った場合は、次のように記載します。
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| 内装工事 人工代 | 10人工 | 25,000円 | 250,000円 |
作業日数や人工数について元請業者と認識が違わないよう、作業日報なども保管しておきましょう。
② 材料費
自分で材料を購入して工事に使用した場合は、材料費として記載します。
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| 施工材料費 | 1式 | 20,000円 | 20,000円 |
材料の種類や数量が多い場合は、材料名や数量を具体的に記載するか、別紙の明細を添付すると分かりやすくなります。
なお、元請業者から支給された材料については、自分が購入した材料費として重複して請求しないように注意しましょう。
③ 交通費・駐車場代
現場までの移動にかかった交通費や駐車場代を請求する場合は、人工代などと分けて記載します。
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| 現場交通費 | 1式 | 5,000円 | 5,000円 |
| 駐車場代 | 1式 | 3,000円 | 3,000円 |
交通費や駐車場代を別途請求できるかどうかは、契約内容や元請業者との取り決めによります。
見積書や契約書で確認し、事前に合意しておきましょう。
④ 追加工事費
当初の契約に含まれていない追加作業を行った場合は、追加工事費として区別して記載します。
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| 追加補修作業 | 1式 | 10,000円 | 10,000円 |
追加工事を行う前に、作業内容・金額・支払条件について元請業者と確認しておくことが大切です。
口頭で依頼された場合も、メールやメッセージなどで内容を残しておくと、後から確認しやすくなります。
4.消費税・インボイス制度の記載方法
請求書を作成するときは、消費税の記載方法にも注意が必要です。
消費税の基本的な計算
建設工事の請負代金は、一般的に消費税の標準税率10%の対象となります。
例えば、税抜金額が280,000円の場合は、次のように計算します。
- 税抜金額:280,000円
- 消費税(10%):28,000円
- 税込請求金額:308,000円
請求書では、税抜金額と消費税額、税込金額を分けて記載すると、元請業者にも内容が伝わりやすくなります。
インボイス登録をしている場合
適格請求書発行事業者として登録している一人親方は、取引先から求められた場合、原則として適格請求書(インボイス)を交付する必要があります。
インボイスには、通常の請求書の記載事項に加えて、次の項目が必要です。
- 適格請求書発行事業者の氏名または名称
- 登録番号(Tから始まる13桁の番号)
- 取引年月日
- 取引内容
- 税率ごとに区分した税抜金額または税込金額
- 適用税率
- 税率ごとに区分した消費税額
- 請求書を受け取る事業者の氏名または名称
インボイスを発行する場合は、登録番号の記載漏れや消費税額の計算間違いに注意しましょう。
なお、消費税額の端数処理は、原則として一つの適格請求書につき、税率ごとに1回行います。明細ごとに端数処理した消費税額を単純に合計する方法には注意が必要です。
インボイス登録をしていない場合
インボイス登録をしていない一人親方も、請求書を発行できます。
ただし、適格請求書発行事業者ではないため、適格請求書としての登録番号などを記載したインボイスは発行できません。
また、インボイス登録をしていないことだけを理由に、請求書の発行自体ができなくなるわけではありません。
請求金額や消費税の扱いについては、元請業者との契約や取引条件を確認しましょう。
インボイス制度では、免税事業者などからの仕入れについて、一定の要件を満たす場合に仕入税額相当額の一部を控除できる経過措置も設けられています。
インボイス登録をするかどうかは、売上や取引先、消費税の負担などを考慮して判断することが大切です。
5.請求書の記載例
ここでは、一人親方が元請業者に工事代金を請求する場合の例を紹介します。
請求内容の例
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| 内装工事 人工代 | 10人工 | 25,000円 | 250,000円 |
| 施工材料費 | 1式 | 20,000円 | 20,000円 |
| 現場交通費 | 1式 | 5,000円 | 5,000円 |
| 駐車場代 | 1式 | 3,000円 | 3,000円 |
| 追加補修作業 | 1式 | 10,000円 | 10,000円 |
| 小計 | 288,000円 | ||
| 消費税(10%) | 28,800円 | ||
| 請求金額(税込) | 316,800円 |
※上記は、すべての項目が標準税率10%の課税対象であると仮定した説明用の例です。実際の税区分や請求条件は取引内容によって確認してください。
請求書に記載する内容
請求書
発行日:2026年11月30日
請求先:株式会社〇〇 御中
請求者:〇〇建設
住所:〇〇県〇〇市〇〇
電話番号:000-0000-0000
工事名:〇〇マンション 内装工事
工事場所:〇〇県〇〇市〇〇
作業期間:2026年11月1日~11月30日
請求金額:316,800円(税込)
支払期限:2026年12月31日
※契約で定めた支払日を記載します。
振込先:〇〇銀行 〇〇支店
普通 1234567
口座名義:〇〇ケンセツ
※インボイス登録事業者の場合は、登録番号や税率ごとの金額・消費税額など、適格請求書に必要な事項も記載します。
6.請求書を提出するときの注意点
請求書を作成したら、提出前に次の点を確認しましょう。
① 請求金額に間違いがないか
人工数や単価、材料費、交通費などを確認します。
特に、追加工事を行った場合は、見積もりや契約内容と照らし合わせて請求漏れがないか確認しましょう。
② 提出期限を守る
元請業者によっては、毎月の請求書提出期限が決められています。
例えば、月末締めの取引であっても、請求書の提出期限が翌月5日や10日などに設定されている場合があります。
提出期限を過ぎると、入金が次の支払日に回る可能性もあるため、事前に確認しておきましょう。
③ 請求書の控えを保管する
提出した請求書は、控えを保存しておきましょう。
紙で提出した場合はコピーや控えを保管し、電子データで提出した場合は、送信したファイルやメールなどを保存しておきます。
請求書と一緒に、作業日報や追加工事の確認記録なども整理しておくと、請求内容を確認するときに役立ちます。
④ 請求書の提出方法を確認する
請求書の提出方法は、元請業者によって異なります。
- 紙の請求書を郵送する
- 現場事務所や会社に持参する
- PDFにしてメールで送る
- 指定された請求書システムを利用する
提出方法やファイル形式、宛先などを確認してから提出しましょう。
7.請求書を提出したのに入金されない場合
請求書を提出したのに、予定していた支払日に入金されない場合は、まず元請業者に状況を確認しましょう。
確認するときは、次の内容を整理しておきます。
- 請求書を提出した日
- 請求金額
- 請求対象の工事名
- 契約で定めた支払日
- 振込先口座
- 入金が確認できていないこと
請求書が届いていない、記載内容に不備がある、社内処理が止まっているなど、さまざまな原因が考えられます。
まずは電話やメールで確認し、必要に応じて請求書を再送しましょう。
支払期限を過ぎても工事代金が入金されない場合は、早めに状況を確認し、必要に応じて催促や回収の手続きを検討しましょう。未払いが発生したときの具体的な対応については、こちらの記事で詳しく解説しています。
支払期限は契約内容を確認する
工事代金の支払日は、契約書や注文書・請書などで確認します。
建設工事の下請負については、取引適正化法(取適法)の60日以内の支払ルールがそのまま適用されるわけではありません。公正取引委員会も、建設工事に係る下請負は取適法の適用対象外と説明しています。
一方、建設業法には下請代金の支払に関する規定があります。適用される規定は、元請業者の立場や契約関係などによって異なるため、契約内容とあわせて確認しましょう。
建設業法では、特定建設業者が一定の条件に該当する下請契約を締結した場合、下請代金の支払期日について50日以内とする規定があります。自分の契約に適用されるか、契約内容とあわせて確認しましょう。
請求書を提出した日だけで支払日が決まるわけではありません。契約時に支払条件を明確にしておくことが大切です。
8.請求書を発行する前のチェックリスト
請求書を提出する前に、次の項目を確認しましょう。
□ 請求先の会社名・宛名に間違いがない
□ 自分の氏名・屋号・連絡先を記載した
□ 工事名・工事場所を記載した
□ 作業期間や請求対象月を確認した
□ 人工数と単価に間違いがない
□ 材料費や交通費などの請求漏れがない
□ 追加工事の金額を確認した
□ 消費税の計算に間違いがない
□ インボイス登録事業者の場合、必要事項を記載した
□ 支払期限と振込先を確認した
□ 請求書の控えを保存した
不明な点がある場合は、そのまま提出せず、元請業者に確認してから発行しましょう。
まとめ
一人親方が工事代金を受け取るためには、請求書を正しく作成し、決められた期限までに提出することが大切です。
特に確認しておきたいのは、次の項目です。
- 工事名・作業期間・請求先
- 人工代・材料費・交通費・追加工事費
- 消費税とインボイス制度への対応
- 請求書の提出期限と支払日
- 請求書の控えや作業記録の保存
請求書は、単に金額を伝えるための書類ではありません。自分が行った仕事の内容と代金を明確にし、確実に報酬を受け取るための大切な書類です。
見積書を作成するときから費用の内訳を整理し、契約内容を確認したうえで請求書を発行するようにしましょう。
見積書や契約書の作成方法については、こちらの記事も参考にしてください。
参考資料
- 国税庁「適格請求書等の記載事項」
- 国税庁「適格請求書等保存方式(インボイス制度)」
- 国税庁「仕入税額控除のために保存する帳簿および請求書等の記載事項」
- 公正取引委員会「よくある質問コーナー(取適法)」
※税制や法令は改正されることがあります。実際の請求書作成や税務処理では、最新の公的資料や税理士などの専門家にも確認してください。
コメント