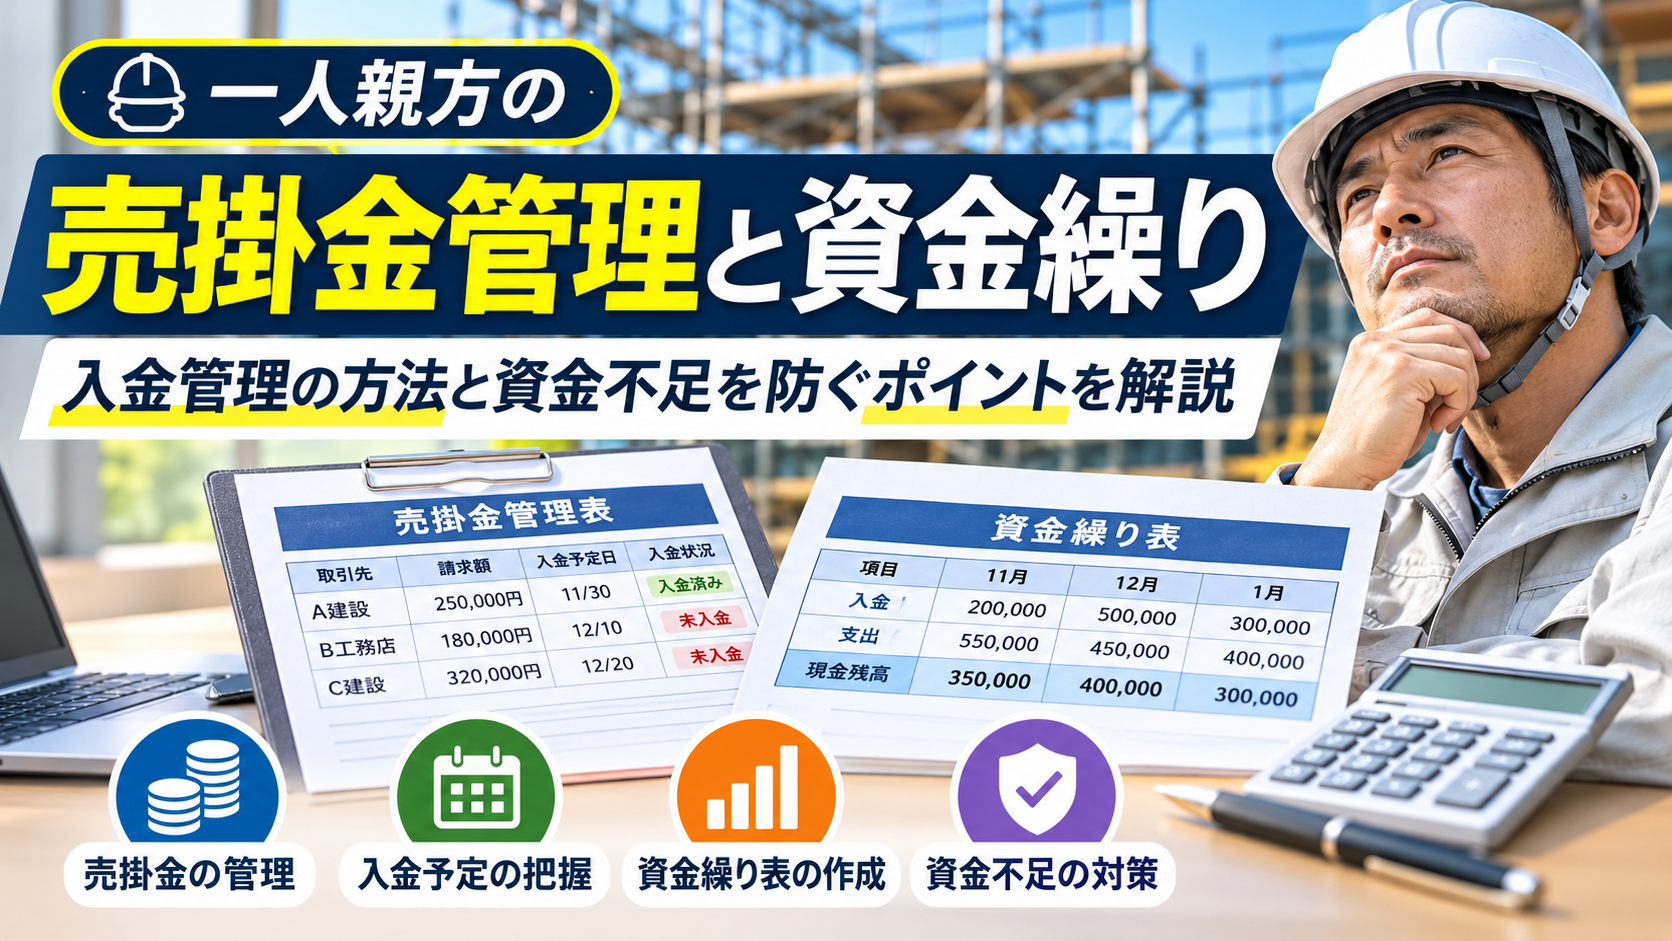
一人親方として仕事を続けていくうえで、売上を確保することは大切ですが、同じくらい重要なのが工事代金を予定どおり回収し、手元の資金を管理することです。
建設業では、工事が完了してから請求書を提出し、実際に入金されるまでに時間がかかることがあります。
その間にも、材料費や燃料代、車両費、道具代、外注費などの支払いは発生します。
そのため、帳簿上は利益が出ていても、手元に現金が足りなくなることがあります。
この記事では、一人親方が知っておきたい売掛金管理の基本から、管理表の作り方、資金繰り表の記入例、資金不足を防ぐ方法まで分かりやすく解説します。
1. 売掛金とは?一人親方が管理する理由
① 売掛金とは
売掛金とは、仕事を完了して代金を請求できる状態になっているものの、まだ入金されていないお金のことです。
建設業では、工事が完了した時点ですぐに現金を受け取るとは限りません。
例えば、次のような流れです。
- 元請業者から工事を受注する
- 工事を行い、完成・引き渡しをする
- 元請業者に請求書を提出する
- 支払期日までに工事代金が入金される
この場合、請求してから入金されるまでの工事代金が売掛金になります。
② 売掛金を管理しないとどうなる?
売掛金をきちんと管理していないと、次のような問題が起こります。
- 請求書の提出漏れに気付かない
- 入金予定日を把握できない
- 入金が遅れていても確認が遅くなる
- 取引先ごとの未回収金額が分からなくなる
- 先の支払いに必要な資金を準備できない
特に複数の元請業者と取引している場合、請求日や支払期日がそれぞれ異なるため、記憶だけで管理するのは難しくなります。
売掛金は、請求した時点で終わりではありません。実際に入金されたことを確認するまで管理することが大切です。
2. 売掛金管理の基本|請求日と入金予定日を把握する
売掛金管理では、取引先ごとに「いつ、いくら請求し、いつ入金される予定なのか」を把握します。
① 管理しておきたい項目
最低限、次の項目を記録しておきましょう。
| 項目 | 記録する内容 |
|---|---|
| 取引先 | 元請業者・発注者の名称 |
| 工事名 | どの現場の工事代金か |
| 請求日 | 請求書を提出した日 |
| 請求金額 | 請求した金額 |
| 支払予定日 | 契約などで決めた入金予定日 |
| 入金日 | 実際に入金された日 |
| 入金額 | 実際に入金された金額 |
| 状況 | 未請求・請求済み・入金済みなど |
請求金額と実際の入金額が異なる場合もあるため、入金額を別に記録しておくことが重要です。
② 売掛金管理表の記入例
例えば、次のような管理表を作成します。
| 取引先 | 工事名 | 請求金額 | 支払予定日 | 入金状況 |
|---|---|---|---|---|
| A建設 | 内装工事 | 250,000円 | 11月30日 | 入金済み |
| B工務店 | 改修工事 | 180,000円 | 12月10日 | 未入金 |
| C建設 | 外構工事 | 320,000円 | 12月20日 | 未入金 |
この表があれば、どの取引先から、いつ、いくら入金される予定なのかを確認できます。
ExcelやGoogleスプレッドシートを使えば、合計金額や入金状況も簡単に管理できます。
③ 入金確認は必ず行う
支払予定日を過ぎても入金が確認できない場合は、早めに取引先へ連絡しましょう。
請求書が届いていない、金額に相違がある、社内の処理が遅れているなど、未入金の理由はさまざまです。
単なる確認漏れであっても、放置すると資金繰りに影響します。
入金を確認したら、管理表の状況を「入金済み」に変更し、実際の入金日と金額を記録しておきましょう。
④ 青色申告では売掛帳などの帳簿作成・保存が必要
青色申告を行っている一人親方は、日々の取引を帳簿に記録し、帳簿や関係書類を保存しなければなりません。
国税庁では、青色申告者が備え付ける帳簿の例として、次のようなものを挙げています。
- 現金出納帳
- 売掛帳
- 買掛帳
- 経費帳
- 固定資産台帳
このうち、売掛帳は、取引先ごとの売上や売掛金の発生、入金状況などを記録するための帳簿です。
例えば、次のような内容を記録します。
| 項目 | 記録する内容 |
|---|---|
| 取引日 | 工事代金が発生した日 |
| 取引先 | 元請業者などの名称 |
| 摘要 | 工事名や作業内容 |
| 売上金額 | 請求する工事代金 |
| 入金額 | 実際に回収した金額 |
| 売掛金残高 | まだ回収できていない金額 |
青色申告者が保存する帳簿は、原則として7年間の保存が必要です。
なお、複式簿記や会計ソフトを利用している場合は、取引が適切に記録されていれば、必ずしも独立した売掛帳を別に作成する必要はありません。自分の記帳方法に合った形で売掛金の発生と回収を管理しましょう。
売掛帳を日頃から記録しておけば、確定申告のためだけでなく、未入金の確認や資金繰りの把握にも役立ちます。
※帳簿の種類や保存方法については、国税庁の「青色申告制度」を確認してください。
3. 入金予定を把握する|月ごとの売掛金を確認する
売掛金管理表を作成したら、次は月ごとの入金予定を確認します。
① 請求した月と入金される月は違う
例えば、11月に工事を完了して請求書を提出しても、入金が翌月や翌々月になることがあります。
そのため、売上が発生した月だけを見ていても、実際に使える資金がいつ入ってくるのかは分かりません。
大切なのは、請求した金額ではなく、実際に入金される予定の金額と時期を把握することです。
② 月ごとの入金予定表を作る
例えば、次のように月ごとの入金予定を整理します。
| 入金予定月 | 取引先 | 入金予定額 |
|---|---|---|
| 11月 | A建設 | 250,000円 |
| 12月 | B工務店 | 180,000円 |
| 12月 | C建設 | 320,000円 |
| 1月 | A建設 | 400,000円 |
この例では、12月に500,000円の入金が予定されています。
ただし、入金予定は確定した現金ではありません。支払日が変更されたり、入金が遅れたりする可能性もあります。
入金予定と実際の入金を照らし合わせ、定期的に更新しましょう。
4. 資金繰り表の作り方|現金の出入りを管理する
売掛金管理と合わせて行いたいのが、資金繰りの管理です。
① 資金繰りとは?
資金繰りとは、事業に必要なお金が不足しないように、入金と支払いの時期や金額を管理することです。
一人親方の場合、仕事を続けるために次のような支払いが発生します。
- 材料費・消耗品費
- 外注費・応援代
- ガソリン代・高速道路料金
- 車両費・駐車場代
- 道具・機械の購入費
- 通信費・保険料
- 税金・社会保険料
- 生活費
工事代金が入金される前にこれらの支払いが重なると、手元の資金が不足する可能性があります。
② 利益が出ていても資金不足になる理由
例えば、次のような工事を受注したとします。
- 工事代金:500,000円
- 材料費:100,000円
- 外注費:100,000円
- その他の経費:50,000円
この場合、単純計算では250,000円の利益が残ります。
しかし、工事代金の入金が翌月末で、材料費や外注費などを先に支払わなければならない場合、入金までの資金を自分で用意する必要があります。
つまり、利益が出ていることと、手元に支払いに使える現金があることは別の問題です。
資金繰りでは、売上や利益だけでなく、現金が入る日と出ていく日を確認する必要があります。
③ 資金繰り表の記入例
毎月の入金と支払いを一覧にすると、資金の動きが分かりやすくなります。
次の表は、資金繰りを説明するための簡単な例です。
| 項目 | 11月 | 12月 | 1月 |
|---|---|---|---|
| 月初の現金残高 | 500,000円 | 350,000円 | 450,000円 |
| 工事代金の入金 | 200,000円 | 500,000円 | 300,000円 |
| 材料費・外注費 | 200,000円 | 250,000円 | 150,000円 |
| その他の経費 | 150,000円 | 150,000円 | 150,000円 |
| 月末の現金残高 | 350,000円 | 450,000円 | 450,000円 |
※説明用の架空の数字です。税金・生活費など、実際の事業で発生する支出も含めて管理してください。
月末の現金残高は、次の計算で求められます。
月初の現金残高+入金額-支払額=月末の現金残高
この表を毎月作成すれば、将来の資金不足を早めに把握できます。
④ 先の予定まで確認する
資金繰り表は、今月だけでなく、できれば数か月先まで作成しましょう。
例えば、翌月に材料費や車検費用、税金などのまとまった支払いが予定されている場合、事前に資金を確保できます。
入金予定についても、支払期日どおりに入金される場合だけでなく、遅れた場合にどうなるかを考えておくと安心です。
5. 資金不足を防ぐためにできること
資金不足を防ぐには、売上を増やすだけでなく、入金条件や支出の管理も重要です。
① 支払条件を契約前に確認する
新しい取引先と仕事を始めるときは、工事代金の支払条件を確認しましょう。
特に、次の項目は事前に確認しておきたい内容です。
- 締日と支払日
- 請求書の提出期限
- 支払方法
- 振込手数料の負担
- 前払いや中間払いの有無
- 追加工事の精算方法
工事の規模が大きい場合や、材料費などの先行支出が多い場合は、着手金や中間払いを相談できないか検討する方法もあります。
ただし、支払条件は契約内容や関係する法律に従って決める必要があります。
② 支出の予定を把握する
売上や入金予定だけでなく、毎月の支出も把握しておきましょう。
特に、次のような支払いは忘れずに予定へ入れておくことが大切です。
- 材料費や外注費
- 車両の維持費
- 保険料
- 税金
- 国民健康保険料や国民年金保険料
- 道具や機械の買い替え費用
毎月必ず発生する支出と、年に数回発生する支出を分けて管理すると、資金不足を予測しやすくなります。
③ 予備資金を確保する
仕事が順調なときでも、入金の遅れや急な修理、仕事量の減少などで資金が必要になることがあります。
そのため、日頃から事業用の予備資金を確保しておくことが大切です。
必要な金額は、毎月の固定費や仕事の受注状況によって異なります。
まずは、毎月必ず発生する支払いを把握し、どの程度の資金があれば事業を継続できるのか考えてみましょう。
④ 取引先を一社に依存しすぎない
売上の大部分を一社の元請業者に依存していると、その会社の受注状況や経営状態が悪化した場合、自分の事業にも大きな影響が出ます。
可能な範囲で複数の取引先を確保し、特定の会社に依存しすぎない経営を目指しましょう。
6. 資金が不足しそうなときの対応
資金繰り表を確認して、将来の支払いに必要な資金が足りなくなりそうな場合は、早めに対応することが重要です。
① 元請業者に相談する
工事代金の入金が予定より遅れそうな場合や、支払い条件について問題がある場合は、まず取引先に確認しましょう。
工事の進捗や追加工事の精算状況などを整理し、必要に応じて支払予定を確認します。
ただし、すでに契約で決められた支払期日がある場合は、一方的な変更を受け入れる必要はありません。契約内容や関係法令を確認しましょう。
② 金融機関に相談する
一時的な資金不足であれば、金融機関からの事業資金の借入れを検討する方法もあります。
日本政策金融公庫や銀行、信用金庫などでは、事業者向けの融資制度を取り扱っています。
借入れを検討する場合は、次のような資料を準備しておくと相談が進めやすくなります。
- 確定申告書
- 売上や経費の状況が分かる資料
- 売掛金の管理表
- 資金繰り表
- 借入金の返済予定
借入れは返済が必要なため、必要な金額と返済計画を整理してから相談しましょう。
③ 商工会・商工会議所などに相談する
資金繰りの改善方法や融資制度について分からない場合は、地域の商工会や商工会議所などに相談する方法もあります。
経営相談や資金調達に関する情報提供を受けられる場合があります。
また、加入している建設業の労働組合が経営相談や専門家の紹介を行っている場合もあるため、利用できる支援を確認してみましょう。
7. 売掛金管理と資金繰りを習慣にする
売掛金管理や資金繰りは、一度表を作って終わりではありません。
毎月決まったタイミングで確認する習慣をつけることが大切です。
① 毎月確認したい項目
次の項目を月末などに確認しておきましょう。
- 請求書を提出していない工事はないか
- 入金予定日と金額に間違いはないか
- 支払期日を過ぎた売掛金はないか
- 実際の入金額と請求額に差がないか
- 翌月以降の支払い予定を把握しているか
- 税金や保険料などの支払い資金を確保できているか
- 数か月先まで資金不足の心配がないか
② 会計ソフトを活用する
売掛金や資金繰りを手作業で管理するのが難しくなってきたら、会計ソフトの利用も検討しましょう。
会計ソフトを利用すると、請求書や売掛金の管理、帳簿の作成、確定申告の準備などを効率化できます。
ただし、会計ソフトに入力しただけで資金繰りが自動的に改善するわけではありません。
入金予定日や実際の入金状況を確認し、将来の支払いに必要な資金を把握することが大切です。
8. まとめ|売掛金と資金繰りを管理して安定した事業運営を
一人親方にとって、仕事を受注して売上を確保することは大切ですが、工事代金を確実に回収し、必要な支払いに備えることも重要です。
売掛金や資金繰りを管理していないと、入金の遅れや支払いの集中によって、事業を続けるための資金が不足する可能性があります。
まずは、次のことから始めてみましょう。
今回の記事で確認しておきたいポイント
- 売掛金は実際に入金されるまで管理する
- 取引先ごとの請求日と支払予定日を記録する
- 月ごとの入金予定を把握する
- 入金と支払いの時期を資金繰り表で確認する
- 税金や保険料などの支払いも予定に入れる
- 資金不足が予想される場合は早めに相談する
売上があっても、手元に現金がなければ事業を続けることは難しくなります。
日頃から売掛金と資金の動きを把握し、安心して仕事を続けられる経営を目指しましょう。
関連記事
※税金・会計処理や融資制度の適用条件は、事業の状況や制度によって異なります。具体的な判断が必要な場合は、税理士、金融機関、関係機関などに確認してください。
コメント