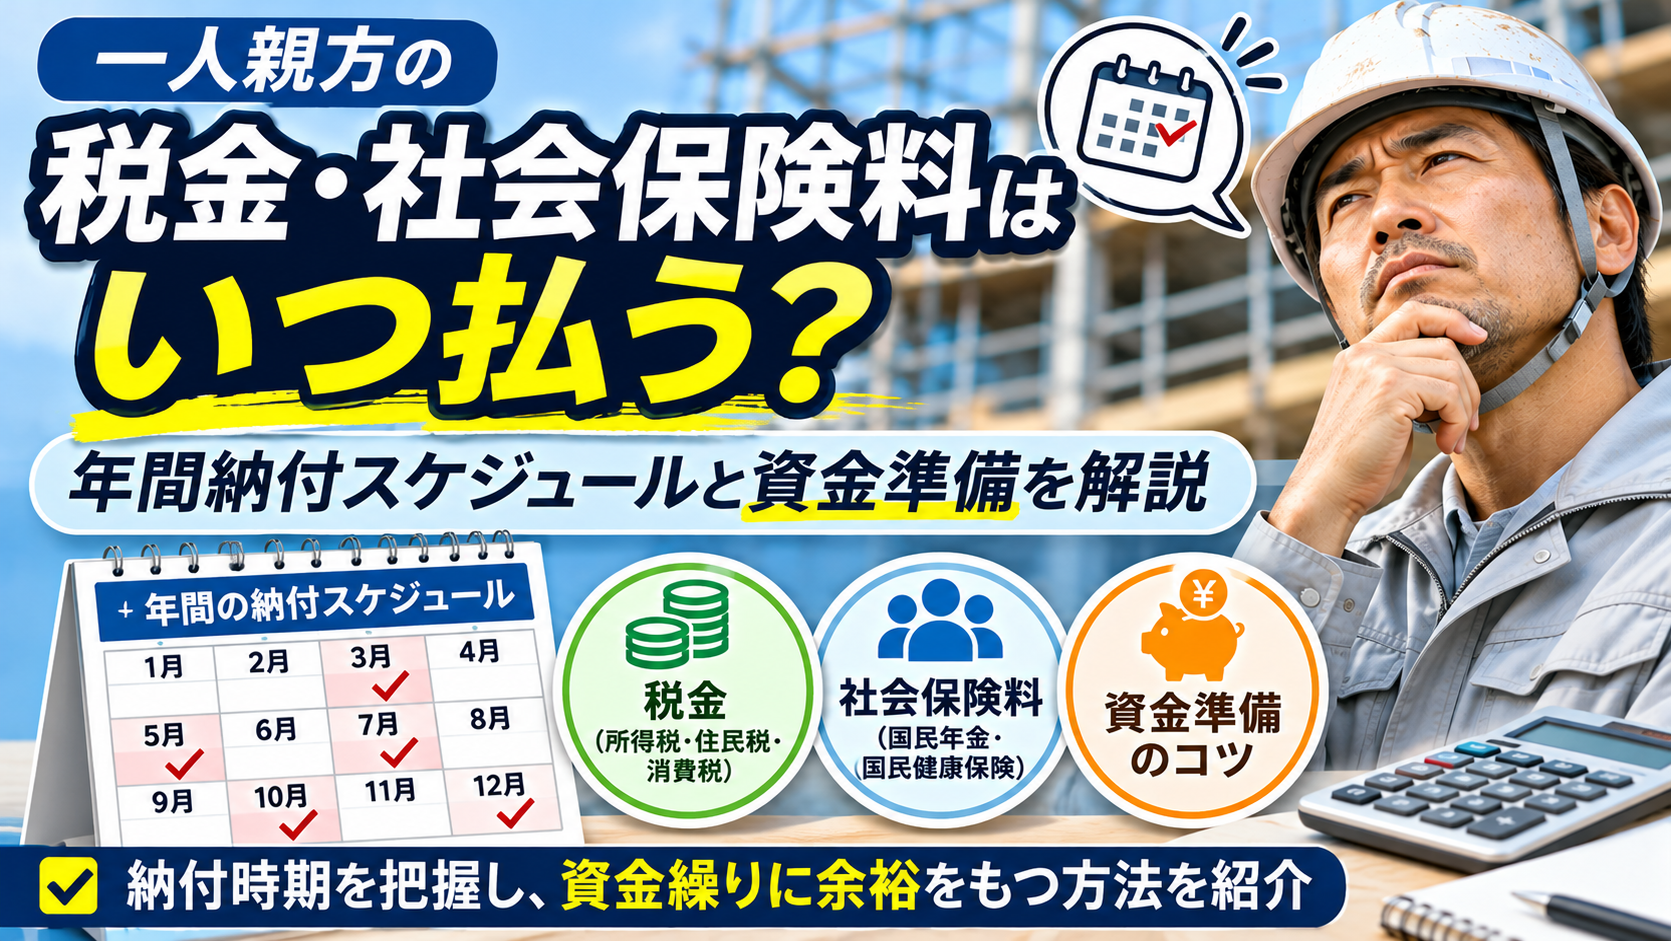
一人親方として事業を続けていくうえで、工事代金の入金や経費の支払いだけでなく、税金や社会保険料の納付時期を把握しておくことも重要です。
特に注意したいのが、所得税の予定納税や消費税の中間納付です。
前年の所得や消費税額によっては、確定申告で納税した後にもまとまった金額を納付する必要があります。
また、3月に確定申告を終えた後は、住民税や国民健康保険料の負担も確認しておかなければなりません。
自治体の国民健康保険料は前年の所得などをもとに計算されるため、所得が増えた翌年度に保険料が高くなることがあります。
この記事では、一人親方が知っておきたい税金・社会保険料の年間納付スケジュール、予定納税や中間納付の仕組み、確定申告後の資金準備、滞納を防ぐための注意点を解説します。
1. 一人親方が支払う税金・社会保険料
一人親方が個人事業主として仕事をしている場合、主に次のような税金や社会保険料を負担します。
| 種類 | 内容 |
|---|---|
| 所得税・復興特別所得税 | 1年間の所得に応じて計算される国税 |
| 住民税 | 前年の所得などをもとに自治体が計算する税金 |
| 個人事業税 | 対象となる事業を営み、一定の所得などの条件を満たす場合に課税される税金 |
| 消費税・地方消費税 | 課税事業者が納付する税金 |
| 国民健康保険料 | 自治体の国民健康保険に加入している場合に負担する保険料 |
| 国民年金保険料 | 国民年金の第1号被保険者などが納付する保険料 |
加入している健康保険や事業の状況によって、負担する項目は異なります。
例えば、建設国保に加入している場合は、自治体の国民健康保険ではなく、加入している国民健康保険組合に保険料を納めます。
また、消費税はすべての一人親方が納付するわけではありません。免税事業者に該当する場合や、課税事業者となっている場合などで扱いが異なります。
まずは、自分がどの税金・社会保険料を負担しているのか確認しておきましょう。
2. 一人親方の年間納付スケジュール
税金や社会保険料は、それぞれ納付時期が異なります。
主な納付時期を年間スケジュールにまとめると、次のようになります。
① 年間の納付時期一覧
| 時期 | 主な税金・社会保険料 | 内容 |
|---|---|---|
| 毎月 | 国民年金保険料 | |
| 6月~翌年3月 | 国民健康保険料 | 自治体の納期による |
| 1月 | 住民税 | 自治体の納期による |
| 2〜3月 | 所得税・消費税 | 前年分の確定申告と納付 |
| 6月 | 住民税 | 新年度の通知・納付が始まる 自治体が多い |
| 7月 | 所得税の予定納税 | 第1期分の納付 |
| 8月 | 住民税・個人事業税 | 自治体の納期による |
| 10月 | 住民税 | 自治体の納期による |
| 11月 | 所得税の予定納税・個人事業税 | 予定納税第2期分など |
| 翌年3月 | 所得税・消費税 | 確定申告と納付 |
※上記は一般的な目安です。実際の納期限は、税目・年度・自治体・申告状況によって異なります。消費税の中間納付や国民健康保険料の納付回数なども、該当する条件によって変わります。
② 毎月発生する支払いもある
年間スケジュールに加えて、毎月の支払いも把握しておきましょう。
- 国民年金保険料
- 建設国保などの保険料
- 自治体の国民健康保険料(納付回数は自治体による)
- 事業用の借入金返済
- 車両費や通信費などの固定的な支出
税金の納付月だけを確認していると、毎月の支払いと重なったときに資金が不足する可能性があります。
年間の納付予定と毎月の固定費を合わせて管理することが大切です。
3. 所得税の予定納税に注意する
一人親方が特に注意したい税金の一つが、所得税の予定納税です。
① 予定納税とは?
予定納税とは、前年の所得税額などをもとに計算した予定納税基準額が一定以上となる人が、その年の所得税の一部をあらかじめ納付する制度です。
原則として、予定納税基準額が15万円以上になる場合に対象となります。
前年の所得が多かった場合、翌年の7月と11月に予定納税が必要になることがあります。
② 予定納税の納付時期
予定納税は、原則として次の時期に納付します。
| 区分 | 納付時期 |
|---|---|
| 第1期 | 7月 |
| 第2期 | 11月 |
原則として、予定納税基準額の3分の1ずつを納付します。
予定納税額は、翌年の確定申告で計算した所得税額から差し引かれ、最終的な税額が精算されます。
つまり、予定納税は税金を余分に支払う制度ではなく、翌年の確定申告に先立って所得税の一部を納める仕組みです。
③ 前年より所得が減った場合は減額申請を検討する
予定納税は前年の所得などを基準に計算されるため、今年の売上や所得が大きく減少している場合には、実際の納税見込みより予定納税額が多くなることがあります。
例えば、次のようなケースです。
- 元請業者からの受注が減った
- 工事の中止や延期が続いた
- 病気やけがで仕事ができなかった
- 大きな設備投資や経費が発生した
このような場合は、予定納税額の減額申請を検討できます。
ただし、申請期限や対象となる事情、必要書類が決められています。税務署や税理士に確認して、期限内に手続きを行いましょう。
4. 消費税の中間納付に注意する
インボイス制度への登録などによって課税事業者となった一人親方は、消費税の確定申告だけでなく、中間申告・中間納付が必要になる場合があります。
① 消費税の中間申告とは?
消費税の中間申告とは、前年の消費税額などに応じて、確定申告の前に消費税の一部を納付する制度です。
個人事業主の場合、直前の課税期間の確定消費税額(地方消費税額を除く)が48万円を超えると、原則として中間申告が必要になります。
中間申告の回数は、前年の消費税額によって異なります。
| 直前の課税期間の確定消費税額 | 中間申告の回数 |
|---|---|
| 48万円以下 | 原則不要(任意の中間申告制度あり) |
| 48万円超〜400万円以下 | 年1回 |
| 400万円超〜4,800万円以下 | 年3回 |
| 4,800万円超 | 年11回 |
※地方消費税額を除いた金額です。課税期間の特例を適用している場合などは取り扱いが異なります。
② 中間納付は確定申告時に精算される
中間納付した消費税は、翌年の確定申告で計算した税額から差し引かれます。
そのため、中間納付と確定申告時の納付を別々の税金として考えるのではなく、年間の消費税負担の一部として資金を準備しておくことが大切です。
③ 消費税の納付資金は別に確保する
消費税は、売上代金と一緒に受け取ることが多いため、入金されたお金をすべて事業資金として使ってしまわないよう注意が必要です。
例えば、材料費や車両費、生活費などに使ってしまい、確定申告や中間納付の時期に資金が足りなくなるケースがあります。
消費税の納付が必要な事業者は、日頃から納税予定額を意識し、売上入金の一部を納税用の資金として確保しておきましょう。
5. 3月の確定申告後に住民税・国民健康保険料を確認する
所得税の確定申告が終わったら、それで税金の確認が終わりというわけではありません。
確定申告で前年の所得が確定したら、住民税と国民健康保険料の負担も確認しておきましょう。
① 住民税は前年の所得をもとに計算される
住民税は、原則として前年の所得などをもとに計算され、翌年度に納付します。
例えば、2026年に行う2025年分の確定申告で所得が確定すると、その所得などをもとに計算された住民税は、原則として2026年度に課税されます。
個人事業主の場合、一般的には6月ごろに自治体から納税通知書が届き、年4回などに分けて納付します。
前年より所得が増えている場合は、住民税も増える可能性があります。
確定申告が終わった段階で、住民税の概算を確認しておくと、6月以降の資金繰りを考えやすくなります。
② 国民健康保険料も前年の所得が影響する
自治体の国民健康保険料は、前年の所得や加入者の人数、年齢などをもとに計算されます。
そのため、前年の所得が増えると、翌年度の国民健康保険料が高くなる場合があります。
特に注意したいのが、確定申告を終えた後の6月ごろです。
前年の所得が増えていた場合、自治体から届いた国民健康保険料の通知を見て、想定していたより高いと感じることがあります。
所得税の納税資金だけを準備していて、国民健康保険料の増加を見落としていると、資金繰りに影響する可能性があります。
確定申告後は、住民税と合わせて国民健康保険料の概算も確認しておきましょう。
③ 国民健康保険料が高い場合は建設国保も検討する
自治体の国民健康保険料が高いと感じた場合は、建設業に従事する人が加入できる建設国保を検討する方法もあります。
建設国保は、建設業に従事する人などを対象とした国民健康保険組合が運営する医療保険制度です。
自治体の国民健康保険とは保険料の計算方法が異なり、組合や加入区分によっては、所得に直接連動しない保険料体系を採用している場合があります。
ただし、誰でも自由に加入できるわけではありません。
- 建設業に従事していることなどの加入資格
- 住所地や職種などの条件
- 組合への加入条件
- 年齢や家族構成による保険料
- 組合費やその他の負担
などを確認する必要があります。
また、建設国保の保険料が必ず自治体の国民健康保険より安くなるとは限りません。
現在の国民健康保険料と、加入を検討する建設国保の保険料・組合費などを比較して判断しましょう。
建設国保については、こちらの記事も参考にしてください。
④ 確定申告後に確認すること
3月の確定申告が終わったら、次の項目を確認しておきましょう。
- 前年の所得金額
- 住民税の概算
- 国民健康保険料の概算
- 国民年金保険料などの年間負担
- 予定納税や消費税の中間納付の有無
- それぞれの納付時期と必要な資金
確定申告後に年間の負担を見積もっておけば、6月以降の納付に備えやすくなります。
6. 個人事業税・国民年金なども忘れずに確認する
予定納税や消費税の中間納付だけでなく、個人事業税や国民年金などの支払いも忘れないようにしましょう。
① 個人事業税
個人事業税は、地方税法で定められた法定業種を営み、一定の所得などの条件を満たす個人事業主に課税されます。
建設業も対象となる業種がありますが、具体的な業種区分や課税の判断は事業内容によって異なります。
一般的には、都道府県から送付される納税通知書に従って、8月と11月などに分けて納付します。
事業の種類や所得によっては課税されない場合もあるため、都道府県の担当窓口で確認しましょう。
② 国民年金保険料
国民年金の第1号被保険者は、原則として毎月の保険料を納付します。
保険料は年度ごとに改定されるため、その年度の金額を確認しておきましょう。
納付方法には、納付書、口座振替、クレジットカード納付などがあります。前納制度を利用すると割引が適用される場合もあります。
所得の減少や失業などで納付が難しい場合は、免除・納付猶予制度を利用できる可能性があります。
③ 建設国保などの保険料
建設国保に加入している場合は、加入している組合が定める保険料や納付方法を確認しましょう。
自治体の国民健康保険とは保険料の計算方法や納付時期が異なるため、年間の支払い予定に組み込んでおくことが大切です。
7. 税金・社会保険料を滞納するとどうなる?
税金や社会保険料は、納期限までに納付することが原則です。
資金繰りが厳しいからといって支払いを後回しにし、滞納を続けると、延滞税や延滞金が発生するだけでなく、財産の差押えを受ける可能性があります。
① 住民税を滞納した場合
住民税を納期限までに納付しないと、自治体から督促状や催告書が届きます。
そのまま滞納を続けると、延滞金が加算され、財産調査を経て預貯金・給与・不動産などを差し押さえられる場合があります。
② 国民健康保険料を滞納した場合
国民健康保険料も、納期限までに納付しない場合は、自治体から督促や催告が行われます。
滞納が続くと延滞金が発生し、財産調査や差押えなどの滞納処分につながる可能性があります。
医療機関での窓口負担や保険給付に関する取り扱いについても、滞納状況に応じた措置が行われる場合があります。
③ 所得税・消費税などの国税を滞納した場合
所得税や消費税などの国税を納期限までに納付しない場合、原則として納期限の翌日から納付する日までの日数に応じて延滞税が発生します。
税務署から督促状が送付されても納付しない場合は、預貯金や不動産などの財産を差し押さえられる可能性があります。
④ 支払いが難しい場合は放置せずに相談する
病気やけが、仕事の減少、取引先からの入金遅れなどによって、税金や社会保険料を納期限までに支払うことが難しい場合もあります。
そのようなときは、督促状が届くまで放置せず、早めに相談することが大切です。
| 支払いの種類 | 主な相談先 |
|---|---|
| 住民税・個人事業税 | 市区町村・都道府県の納税担当窓口 |
| 自治体の国民健康保険料 | 市区町村の国民健康保険担当窓口 |
| 所得税・消費税 | 管轄の税務署 |
| 国民年金保険料 | 年金事務所・年金相談窓口 |
| 建設国保の保険料 | 加入している国民健康保険組合 |
事情や要件によっては、分割納付や徴収猶予、換価の猶予、納税の猶予などを利用できる場合があります。
ただし、すべての人が利用できるわけではなく、申請や審査が必要な制度もあります。
資金繰りが厳しいときほど、納付を後回しにせず、早めに担当窓口へ相談しましょう。
8. 納税資金を確保するための資金繰り対策
税金や社会保険料の納付で困らないためには、日頃から納付予定を把握し、必要な資金を準備しておくことが大切です。
① 納税専用の口座を用意する
事業用の口座とは別に、税金や社会保険料を準備するための口座を用意する方法があります。
工事代金が入金されたら、納税予定額の一部を専用口座へ移しておきます。
事業の運転資金や生活費と分けておけば、納税資金を誤って使ってしまうことを防ぎやすくなります。
② 毎月の売上から納税資金を取り分ける
所得税・住民税・消費税などは、納付時期にまとめて支払うと負担が大きくなります。
そのため、毎月の売上や利益の状況を確認しながら、納税に必要な資金を少しずつ確保しておきましょう。
特に消費税の課税事業者は、預かった消費税相当額を事業資金として使い切らないよう注意が必要です。
③ 資金繰り表に納付予定を記入する
資金繰り表には、材料費や外注費、車両費などの事業経費だけでなく、税金や社会保険料の納付予定も記入しましょう。
例えば、次のように管理します。
| 月 | 主な納付予定 |
|---|---|
| 3月 | 所得税・消費税の確定納付 |
| 6月 | 住民税・国民健康保険料 |
| 7月 | 所得税の予定納税第1期 |
| 8月 | 住民税・個人事業税など |
| 11月 | 所得税の予定納税第2期・個人事業税など |
※実際の納付月や回数は、該当する税目や自治体、納税者の状況によって異なります。
納付予定を早めに把握しておけば、支払いが集中する月に向けて資金を準備できます。
④ 確定申告後に翌年度の負担を見積もる
3月の確定申告が終わったら、所得税の精算だけでなく、住民税や国民健康保険料の負担も確認しましょう。
前年より所得が増えている場合は、翌年度の住民税や国民健康保険料も増える可能性があります。
通知が届いてから慌てるのではなく、確定申告後に概算を把握しておくことが大切です。
9. まとめ|税金・社会保険料の納付時期を把握して資金不足を防ぐ
一人親方が事業を安定して続けていくためには、工事代金の入金や経費の支払いだけでなく、税金・社会保険料の納付時期も把握しておく必要があります。
特に注意したいのは、所得税の予定納税、消費税の中間納付、確定申告後に通知される住民税や国民健康保険料です。
今回の記事で確認しておきたいポイントは次のとおりです。
- 所得税の予定納税は7月と11月が基本
- 消費税の中間納付は前年の消費税額によって必要になる
- 3月の確定申告後は住民税と国民健康保険料の負担も確認する
- 国民健康保険料が高い場合は建設国保との比較を検討する
- 税金や社会保険料の滞納は延滞金・延滞税や差押えにつながる可能性がある
- 支払いが難しい場合は放置せず、早めに担当窓口へ相談する
- 資金繰り表に年間の納付予定を記入し、毎月納税資金を確保する
税金や社会保険料は、納付時期が重なると大きな負担になります。
確定申告が終わった段階で翌年度の負担を見積もり、毎月少しずつ資金を準備しておきましょう。
日頃から入金と支払いを管理することが、安定した事業運営につながります。
関連記事
※税金・社会保険料の納付時期や金額、制度の適用条件は年度・自治体・加入状況などによって異なります。実際の納期限や金額は、届いた通知書や各担当機関の案内で確認してください。
参考資料
- 国税庁|予定納税
- 国税庁|消費税の中間申告の方法
- 国税庁|国税を期限内に納付できないとき
- 横浜市|国民健康保険料を滞納するとどうなりますか
コメント